
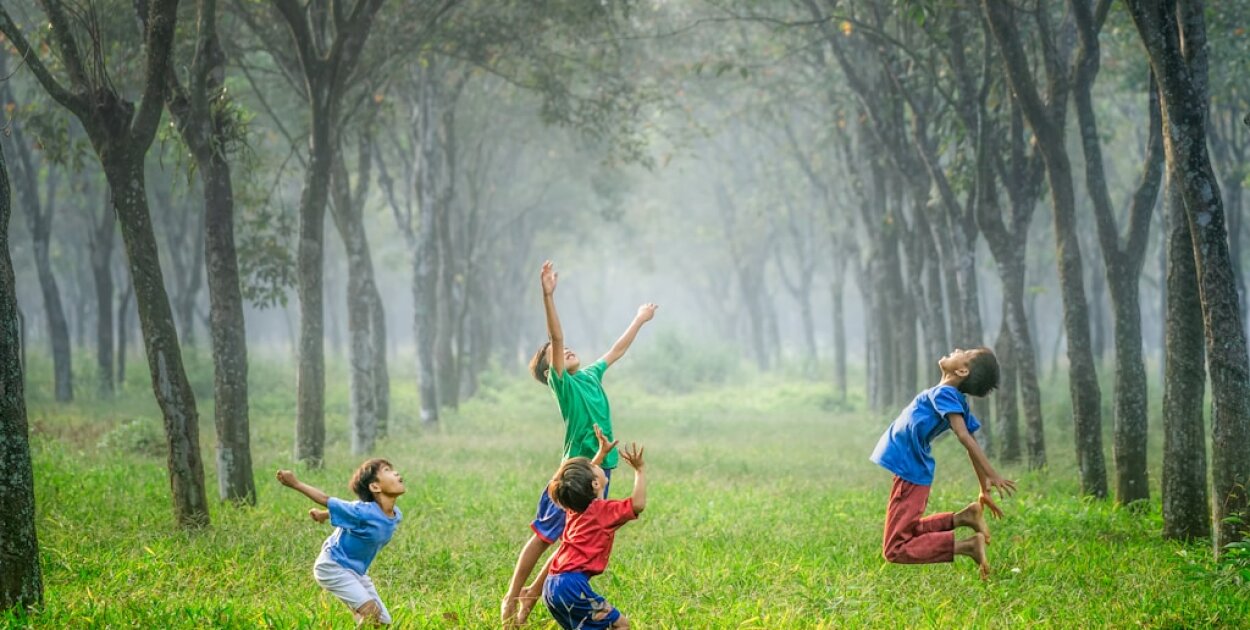
 NNW to nie wszystko: dlaczego warto dodać dziecku OC w życiu prywatnym. Zdj. ilustracyjne, źródło: unsplash.com
Wybór ubezpieczenia dla dziecka najczęściej zaczyna się i kończy na polisie od następstw nieszczęśliwych wypadków (NNW). To kluczowe zabezpieczenie na wypadek urazu, złamania czy pobytu w szpitalu. Jednak aktywność dzieci niesie ze sobą nie tylko ryzyko kontuzji, ale również możliwość nieumyślnego wyrządzenia szkody innej osobie. Właśnie w takich sytuacjach przydatnym rozszerzeniem ochrony może być odpowiedzialność cywilna (OC) w życiu prywatnym, której samo ubezpieczenie NNW nie zapewnia.
Choć obie polisy dotyczą dzieci, ich cel i zakres działania są zupełnie inne. Kluczowa różnica polega na tym, kogo i przed czym chronią.
Mówiąc najprościej: NNW zapewnia ochronę w związku z następstwami wypadku ubezpieczonego dziecka, natomiast OC dotyczy odpowiedzialności za szkody wyrządzone osobom trzecim.
Dziecięca energia i beztroska zabawa mogą czasem prowadzić do nieprzewidzianych zdarzeń. Ubezpieczenie odpowiedzialności cywilnej przydaje się w prozaicznych, codziennych sytuacjach. Oto kilka przykładów, kiedy taka ochrona może okazać się nieoceniona:
W takich sytuacjach roszczenie poszkodowanego może zostać rozpatrzone w ramach OC, jeżeli ubezpieczony ponosi odpowiedzialność cywilną za szkodę, zdarzenie mieści się w zakresie ochrony i nie zachodzi żadne z wyłączeń wskazanych w OWU.
Jeśli chcesz dowiedzieć się więcej zajrzyj na bloga Compensy i przeczytaj: OC w życiu prywatnym dziecka – kto zapłaci, gdy dziecko wyrządzi szkodę?
Dziecko, które nie ukończyło 13. roku życia, co do zasady nie ponosi odpowiedzialności za wyrządzoną szkodę na zasadzie winy. Nie oznacza to jednak, że za każdą taką szkodę automatycznie odpowiada rodzic lub opiekun - odpowiedzialność zależy od okoliczności konkretnego zdarzenia.
Po ukończeniu 13. roku życia małoletni może już ponosić odpowiedzialność za swoje działania na zasadach określonych w prawie cywilnym. Właśnie tę grupę obejmuje również Klauzula nr 28 Compensa Oświata - ochrona dotyczy ubezpieczonego od ukończenia 13. roku życia albo ubezpieczonego będącego studentem.
Jeżeli ubezpieczony ponosi odpowiedzialność za zdarzenie objęte umową, odszkodowanie może zostać wypłacone osobie poszkodowanej. Górną granicę odpowiedzialności ubezpieczyciela stanowi suma gwarancyjna wskazana w polisie.
Zakres ochrony w ramach OC w życiu prywatnym jest precyzyjnie określony w Ogólnych Warunkach Ubezpieczenia (OWU). W Compensa Oświata odpowiedzialność cywilna w życiu prywatnym jest dostępna w wybranych wariantach jako Klauzula nr 28 – „Odpowiedzialność cywilna w życiu prywatnym i podczas odbywania praktyki lub stażu zawodowego”.
Poniższa tabela przedstawia kluczowe elementy takiej ochrony:
| Element ochrony | Opis |
| Szkoda na osobie | Pokrycie kosztów związanych z uszkodzeniem ciała, rozstrojem zdrowia lub śmiercią osoby poszkodowanej. |
| Szkoda w mieniu | Pokrycie kosztów naprawy, odkupienia lub odtworzenia uszkodzonej, zniszczonej lub utraconej rzeczy należącej do osoby trzeciej. |
| Zakres terytorialny | W Compensa Oświata ochrona w ramach Klauzuli nr 28 obowiązuje na całym świecie, z uwzględnieniem warunków i wyłączeń określonych w OWU. |
| Praktyki i staż | Klauzula nr 28 obejmuje również odpowiedzialność cywilną podczas odbywania praktyki lub stażu zawodowego, zgodnie z warunkami OWU. |
Warto pamiętać, że ubezpieczenie nie obejmuje każdej sytuacji. Wyłączone są m.in. szkody wyrządzone umyślnie, szkody w mieniu wypożyczonym dziecku (np. na podstawie umowy użyczenia) czy uszkodzenia niektórych rodzajów sprzętu, np. elektronicznego.
Decydując się na rozszerzenie ochrony o odpowiedzialność cywilną, warto sprawdzić kilka kluczowych parametrów, które definiują jakość i zakres ubezpieczenia:
Najwygodniejszym rozwiązaniem jest wybór kompleksowego ubezpieczenia, które pozwala na elastyczne dopasowanie zakresu ochrony do indywidualnych potrzeb. W Compensa Oświata OC w życiu prywatnym jest dostępne w wybranych wariantach ubezpieczenia i zakres tej ochrony określa Klauzula nr 28.
Wybierając polisę, warto sprawdzić, czy ubezpieczyciel daje możliwość łatwego rozszerzenia podstawowego pakietu o OC. Dzięki połączeniu NNW i OC zakres ubezpieczenia może obejmować zarówno następstwa nieszczęśliwych wypadków ubezpieczonego, jak i jego odpowiedzialność za określone szkody wyrządzone osobom trzecim. Wybierając polisę szkolną dla ucznia, warto więc sprawdzić nie tylko zakres NNW, ale również to, czy wybrany wariant obejmuje OC w życiu prywatnym oraz jaka suma gwarancyjna i wyłączenia odpowiedzialności mają zastosowanie.
Kierowcy odetchną! W piątek drogowcy przywrócą...
To zależy, którzy kierowcy. Na pewno przyczyni się do większych korków w Legionowie i Warszawie.
Krzysztof
11:41, 2026-11-10
Linia D5E do Metra Młociny zostaje na 2027 rok...
Co do autobusu do Młocin to ma sens i potencjał ale trudno na niego liczyć, potrafi nie przyjechać lub nie zatrzymać się na przystanku a następny za godzinę lub dwie. Więc jazda nim jest niestety obciążona sporym ryzykiem.
Iwciab
09:44, 2026-11-10
Sukces zawodników UKS Delfin Legionowo. Dwa medale...
Strasznie wystraszeni ci zawodnicy :-) Ktoś im te zdjęcia chyba za kare zrobił.
smok wawelski
19:55, 2026-11-09
Miał być wspólny transport autobusowy dla całego...
W takim Grodzisku Mazowieckim i powiecie działają Grodziskie Przewozy Autobusowe. W samym Grodzisku działa ze 30 linii autobusowych gdzie z sensowną częstotliwością można dojechać chyba w każdy zakątek miasta czy gminy. A w Legionowie nie ma przecież takiej potrzeby. Tylko nie dziwmy się potem że w takim Grodzisku Mazowieckim bezrobocie jest 3 razy mniejsze niż w Legionowskim, że firmy otwierają się jedna po drugiej że ludzie z kasą chcą tam inwestować i mieszkać
Grzesiek Śmietana
00:15, 2026-11-09


Brak komentarza, Twój może być pierwszy.
Dodaj komentarz
Użytkowniku, pamiętaj, że w Internecie nie jesteś anonimowy. Ponosisz odpowiedzialność za treści zamieszczane na portalu legio24.pl. Dodanie opinii jest równoznaczne z akceptacją Regulaminu portalu. Jeśli zauważyłeś, że któraś opinia łamie prawo lub dobry obyczaj - powiadom nas [email protected] lub użyj przycisku Zgłoś komentarz